Si votre LLC américaine a un propriétaire non américain, un formulaire peut être dû pour toute année où la société a eu une transaction à déclarer avec vous, même si elle n’a rien gagné. Il s’appelle le formulaire 5472. La bonne nouvelle : une fois que vous savez de quoi il s’agit, c’est en général un dépôt rapide et routinier.
Êtes-vous concerné ? Une LLC américaine avec un seul propriétaire non américain et sans option fiscale déposée est une « disregarded entity » (entité transparente). Pour le formulaire 5472, l’IRS la traite comme une corporation et exige ce dépôt. Vous devez déposer pour toute année où la LLC a eu une transaction à déclarer avec vous ou une autre partie liée : un apport en capital, une distribution, un prêt ou une dépense couverte (voir ci-dessous). En pratique, la plupart des LLC en ont au moins une chaque année, puisque le simple financement de la société compte. Si une année n’en a vraiment eu aucune, consultez le formulaire 5472 pour une LLC inactive sans revenu.
Qu’est-ce que le formulaire 5472 ?
Le formulaire 5472 est une déclaration informative. Il ne calcule aucun impôt : il informe l’IRS de l’argent qui a circulé entre votre société américaine et les personnes qui y sont liées (principalement vous, le propriétaire). Les entités américaines détenues par des étrangers sont plus difficiles à suivre pour l’IRS, et ce formulaire lui permet de garder une trace.
Déposer un formulaire 5472 ne signifie généralement pas que vous devez un impôt américain. C’est une déclaration d’information, pas une facture.
Qui doit le déposer ?
Vous devrez presque certainement le déposer si vous êtes non-résident et que vous détenez :
- Une LLC à membre unique détenue par un étranger (une « disregarded entity ») : le cas le plus fréquent chez les fondateurs non-résidents.
- Une corporation américaine détenue à au moins 25 % par une personne non américaine.
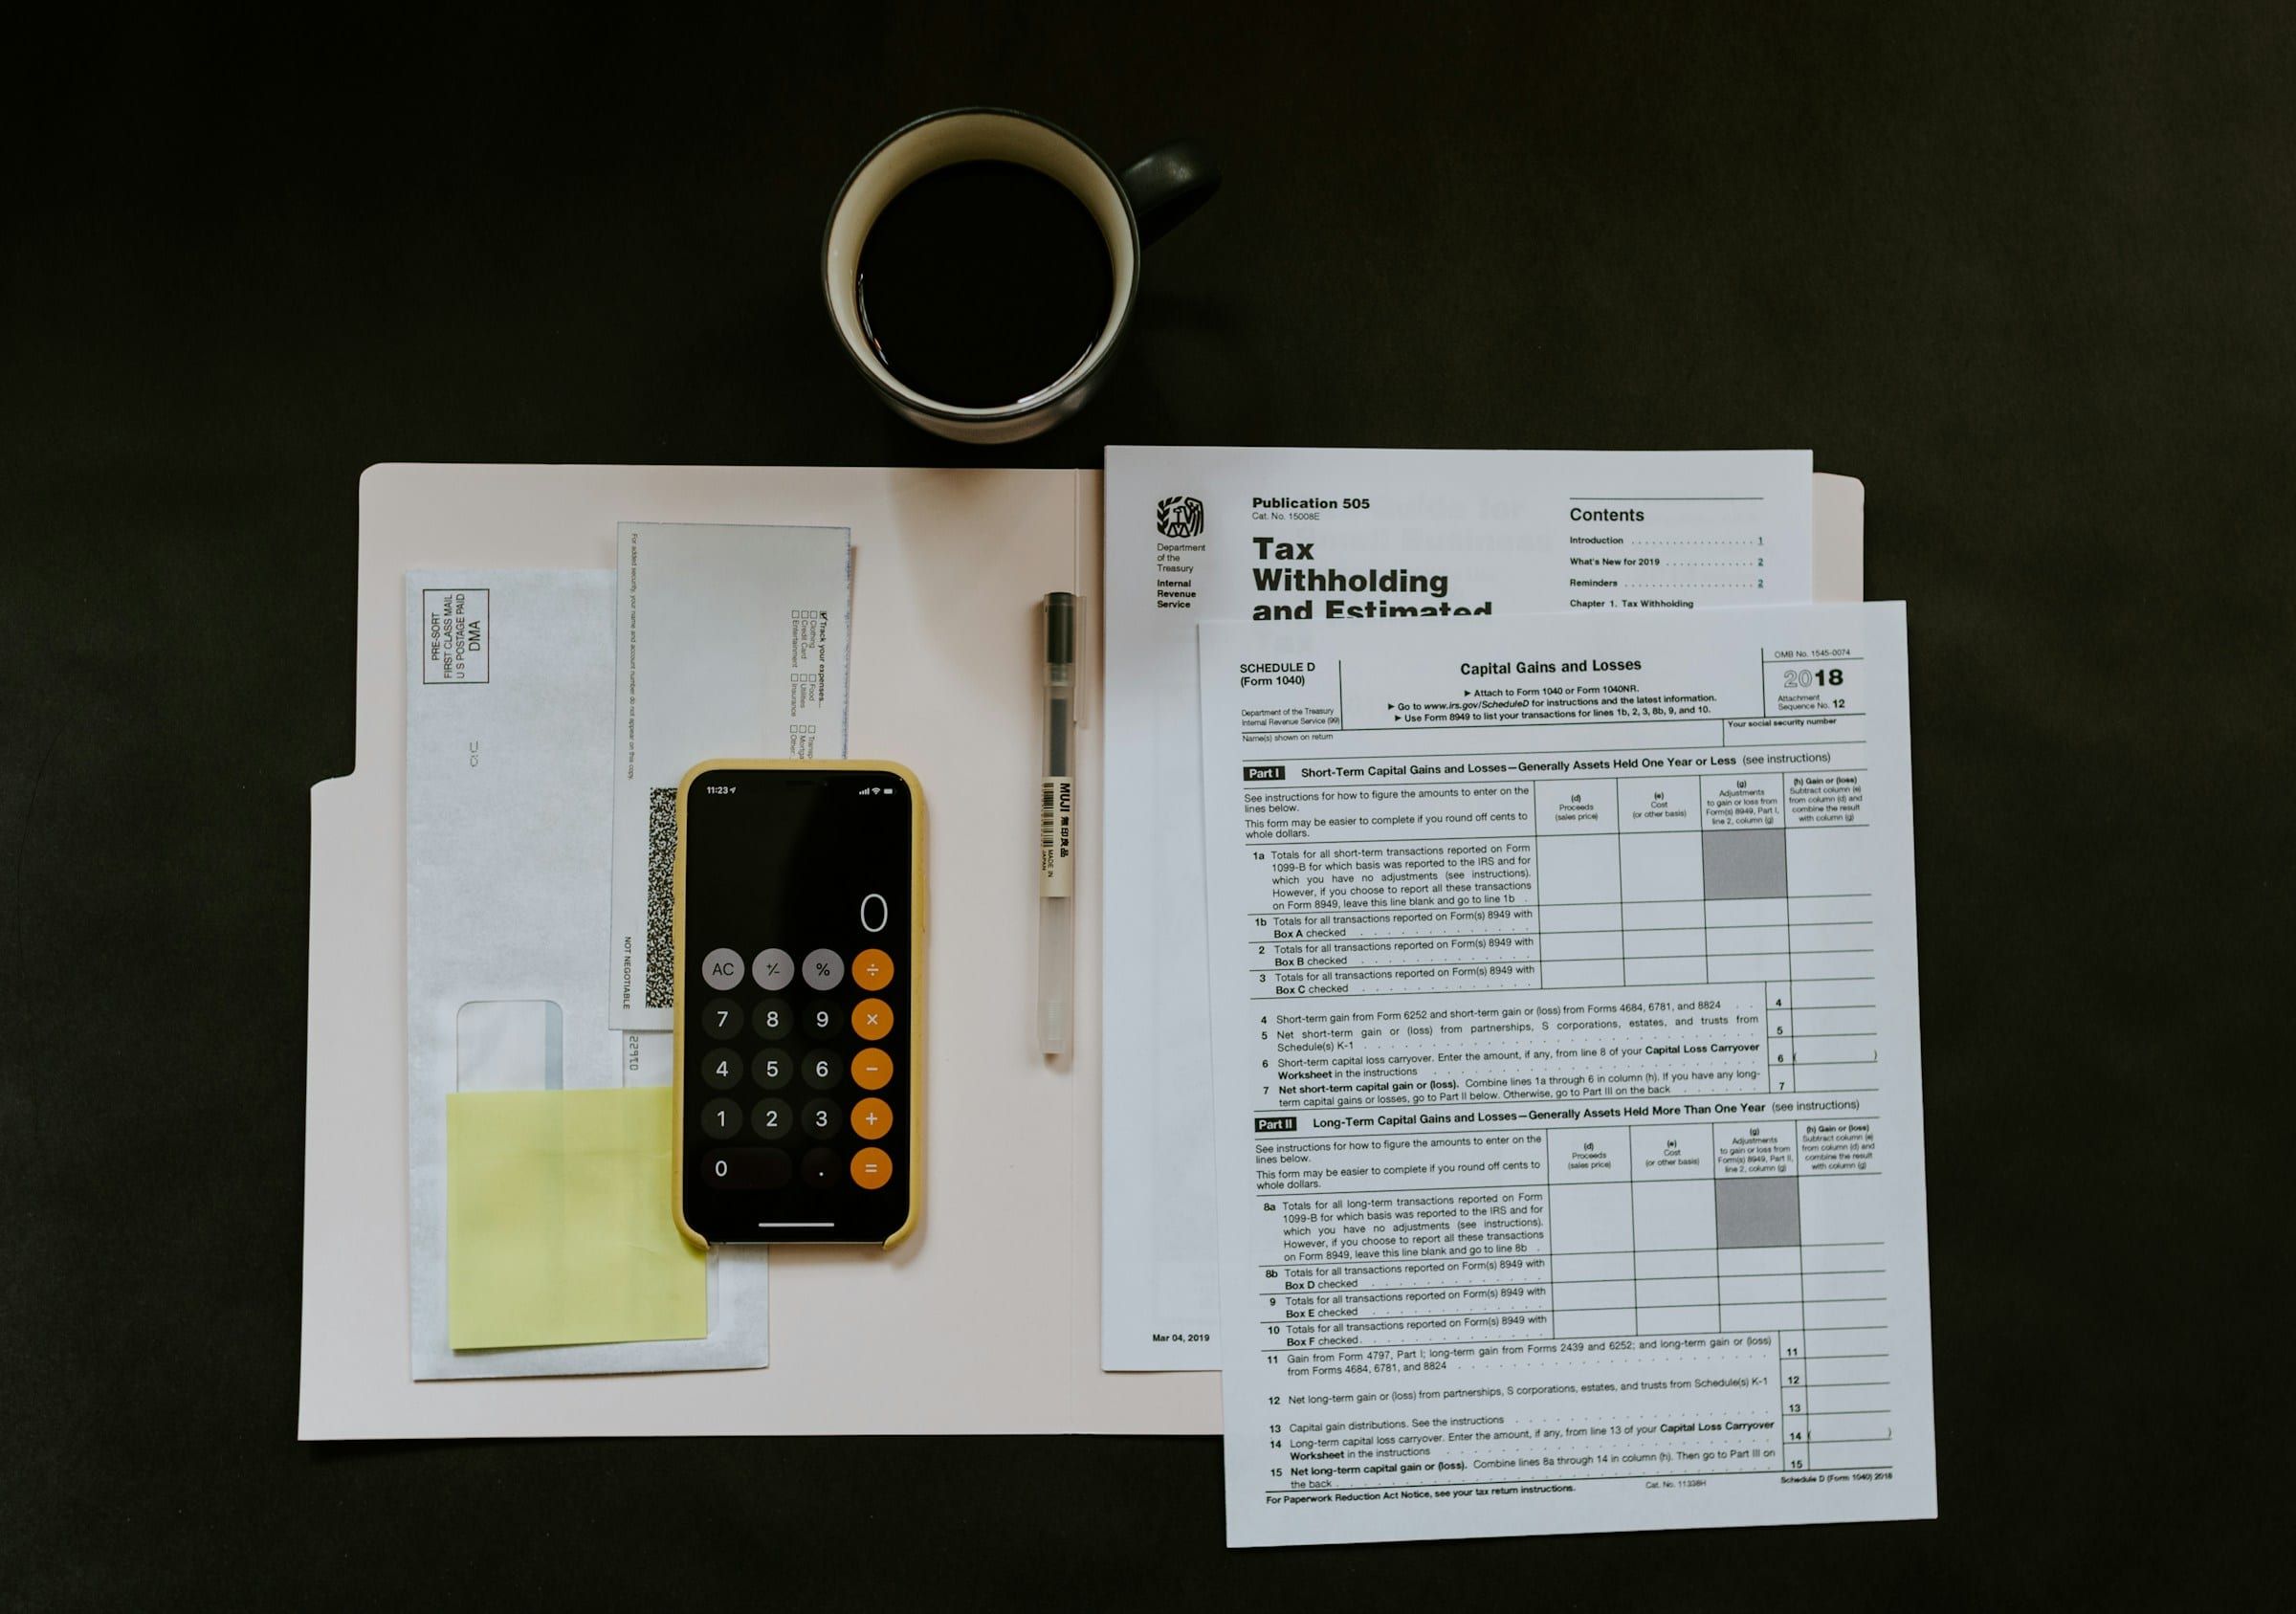
Les LLC à membre unique déposent le formulaire 5472 joint à un formulaire 1120 pro forma, une déclaration de société presque vierge qui n’existe que pour porter le 5472.
Qu’est-ce qu’une « transaction à déclarer » ?
En résumé, tout argent qui circule entre vous et votre LLC. Les cas les plus courants :
- L’argent que vous mettez dans la société (apports en capital).
- L’argent que vous en retirez (distributions).
- Les prêts, dans un sens comme dans l’autre.
- Les paiements que la société vous verse, à vous ou à une autre entreprise que vous détenez.
La date limite
Pour une LLC dont l’exercice suit l’année civile, le formulaire 5472 (avec son 1120 pro forma) est dû le 15 avril. Vous pouvez obtenir une prolongation automatique de 6 mois, jusqu’au 15 octobre.
L’IRS prévoit une pénalité importante en cas de dépôt tardif du formulaire 5472, et elle peut s’appliquer même si votre société n’a eu aucun revenu : c’est justement pour cela qu’il vaut la peine de bien faire les choses dès la première fois. (Source : les instructions de l’IRS pour le formulaire 5472, consultées en septembre 2026.)
Comment nous le gérons
- Nous confirmons votre type d’entité et votre structure de propriété pour savoir quels formulaires s’appliquent.
- Nous rassemblons les transactions de l’année entre vous et la société.
- Nous préparons le 1120 pro forma et y joignons le 5472 complété.
- Nous déposons avant la date limite (ou, si vous avez besoin de plus de temps, dès que vous téléversez votre propre confirmation du formulaire 7004) et vous remettons les copies ainsi qu’une preuve de dépôt.
Rien de tout cela n’est compliqué sur le fond, mais les détails piègent souvent. Notre service de déclaration fiscale fédérale prépare ce dépôt pour 399 $ par dépôt pour une LLC à membre unique (899 $ pour une C-Corp ; la déclaration d’une LLC à plusieurs membres, le formulaire 1065, coûte aussi 899 $, ou 1 500 $ en cas de retard). Un formulaire auquel vous préférez ne pas penser devient ainsi une chose de moins à gérer.